Domain motorradreifen-online.de kaufen?
Wir ziehen mit dem Projekt
motorradreifen-online.de um.
Sind Sie am Kauf der Domain
motorradreifen-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain motorradreifen-online.de kaufen?
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **


Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Eine Untersuchung der Abzugsbeschränkungen und -verbote für nicht abzugsfähige Betriebsausgaben im Einkommensteuergesetz, Taschenbuch von DavidEine Untersuchung Der Abzugsbeschränkungen Und -verbote Für Nicht Abzugsfähige Betriebsausgaben Im Einkommensteuergesetz, Taschenbuch Von David Kochar, Grin, 978-3-668-51662-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steireif, Alexander: Handbuch Online-ShopHandbuch Online-Shop , Strategien, Erfolgsrezepte, Lösungen für wirkungsvollen E-Commerce. Der Leitfaden für Ihren Erfolg im Online-Handel , Sport-Stoßdämpfer > Sportfederung , Auflage: 3. Auflage, Erscheinungsjahr: 20211223, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Steireif, Alexander~Rieker, Rouven Alexander~Bückle, Markus, Edition: ENL, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 892, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: Web-Shops; Shopware; Magento; E-bay; Amazon-Marketplace; Kunden-Support; Online-Marketing; Usability User Experience UX; Digital-Marketing; Online-Shops erstellen; WordPress; DSGVO; Bitcoin; Bücher Grundlagen Kurse Tipps Workshops Tutorials Wissen; Conversion-Monitoring, Fachschema: Informatik~Internet~Surfen (Internet)~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Electronic Marketing - Online-Marketing~Marketing / Electronic Commerce~Direktmarketing - Direktvermarktung~Marketing / Direktmarketing, Fachkategorie: Informatik~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~E-Commerce, E-Business~Direktmarketing / Telemarketing, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Online-Marketing, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 248, Breite: 186, Höhe: 55, Gewicht: 1777, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265962949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
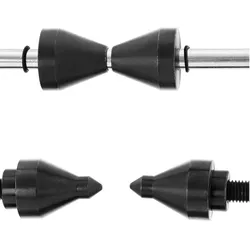
MSW, Reifen Zubehör, Motorrad Auswuchtmaschine Motorradreifen Wuchtmaschine ReifenwuchtmaschineMotorrad AuswuchtmaschineMit der Motorrad Auswuchtmaschine haben Sie den Dreh rausMit der Motorrad Auswuchtmaschine von MSW, Ihrem Profi-Ausstatter für Kfz-Werkzeug, erkennen Sie sofort, wo sich im schlackernden Motorradreifen ein Seitenschlag befindet, der behoben werden muss. Dadurch ist die statische Auswuchtmaschine ein unerlässlicher Helfer in jeder Motorradwerkstatt oder in der privaten Garage. Die Achsaufnahme ist für unterschiedlichste Reifenmodelle geeignet, die zuverlässig auf Unwuchten untersucht werden können.Die universelle Motorradreifen Wuchtmaschine für Harleys, Cruisers & SportmotorräderDie Wuchtmaschine für Motorradreifen ist einfach wie effektiv konstruiert, um Seitenschläge zuverlässig zu identifizieren. Die stabile Basis hat vier verstellbare Füße, die Unebenheiten auf dem Boden ausgleichen – somit bringen Sie für eine gleichmäßige Laufbewegung die Motorrad Auswuchtmaschine immer ins Lot.Auf der Stahlwelle können mithilfe der konischen Kegel Reifen mit einem Achsdurchmesser von 12,5 bis 38 mm befestigt werden. Dadurch können Schäden an unterschiedlichsten Reifenmodellen behoben werden. Die Welle wird auf die Präzisionslager an den Seitenstützen aufgesetzt. Diese ermöglichen eine gleichmäßige und leicht laufende Drehung des Rades. An den Seiten befinden sich Messspitzen, mit denen Sie eindeutig Seitenschläge an der Felge lokalisieren können.Die großzügige Konstruktion bietet Platz für Reifen bis zu einem Durchmesser von 66 cm. Dabei sollten die Motorradreifen nicht breiter als 23,5 cm sein. Die Wuchtmaschine für Motorradreifen ist für den regelmäßigen Gebrauch ausgelegt, wobei der Rahmen aus pulverbeschichtetem Karbonstahl sich als äußerst robust erweist.Ihre Vorteile auf einen Blickleichtgängig – Präzisionskugellager lässt das Rad gleichmäßig drehenuniversell – für Achsen ab 12,5 mm bis 38 mmhöhenverstellbar – Füße können an den Boden angepasst werden, damit das Gerät immer im Lot stehtpräzise – Messspitzen erkennen exakt den Seitenschlag an der Felgelanglebig – stabile Stahlkonstruktion mit Pulverbeschichtung Produkteigenschaften: Modell: MSW-MWB-11 Artikelzustand: Neu Material: Karbonstahl, pulverbeschichtet Achsinnendurchmesser: 12,5 mm Durchmesser Kegel: 38 mm Reifenbreite: Bis 235 mm Reifendurchmesser: 660 mm Lieferumfang: Motorrad Auswuchtmaschine MSW-MWB-11Bedienungsanleitung.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)57,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **


Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Unangemessene Betriebsausgaben, Repräsentationsaufwendungen und betrieblich bedingte Mehraufwendungen, Gebundene Ausgabe von Elena Mengling, PeterUnangemessene Betriebsausgaben, Repräsentationsaufwendungen Und Betrieblich Bedingte Mehraufwendungen, Gebundene Ausgabe Von Elena Mengling, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-93185-1, Seitenanzahl: 592101,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Abzugsverbote für Betriebsausgaben und Werbungskosten als Verfassungsproblem (Deutsch, Softcover, Jan Gallert) (56025547)Peter Lang Abzugsverbote für Betriebsausgaben und Werbungskosten als Verfassungsproblem (Deutsch, Softcover, Jan Gallert) (56025547)78,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine Untersuchung der Abzugsbeschränkungen und -verbote für nicht abzugsfähige Betriebsausgaben im Einkommensteuergesetz, Taschenbuch von DavidEine Untersuchung Der Abzugsbeschränkungen Und -verbote Für Nicht Abzugsfähige Betriebsausgaben Im Einkommensteuergesetz, Taschenbuch Von David Kochar, Grin, 978-3-668-51662-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steireif, Alexander: Handbuch Online-ShopHandbuch Online-Shop , Strategien, Erfolgsrezepte, Lösungen für wirkungsvollen E-Commerce. Der Leitfaden für Ihren Erfolg im Online-Handel , Sport-Stoßdämpfer > Sportfederung , Auflage: 3. Auflage, Erscheinungsjahr: 20211223, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Steireif, Alexander~Rieker, Rouven Alexander~Bückle, Markus, Edition: ENL, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 892, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: Web-Shops; Shopware; Magento; E-bay; Amazon-Marketplace; Kunden-Support; Online-Marketing; Usability User Experience UX; Digital-Marketing; Online-Shops erstellen; WordPress; DSGVO; Bitcoin; Bücher Grundlagen Kurse Tipps Workshops Tutorials Wissen; Conversion-Monitoring, Fachschema: Informatik~Internet~Surfen (Internet)~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Electronic Marketing - Online-Marketing~Marketing / Electronic Commerce~Direktmarketing - Direktvermarktung~Marketing / Direktmarketing, Fachkategorie: Informatik~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~E-Commerce, E-Business~Direktmarketing / Telemarketing, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Online-Marketing, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 248, Breite: 186, Höhe: 55, Gewicht: 1777, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265962949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
MSW, Reifen Zubehör, Motorrad Auswuchtmaschine Motorradreifen Wuchtmaschine ReifenwuchtmaschineMotorrad AuswuchtmaschineMit der Motorrad Auswuchtmaschine haben Sie den Dreh rausMit der Motorrad Auswuchtmaschine von MSW, Ihrem Profi-Ausstatter für Kfz-Werkzeug, erkennen Sie sofort, wo sich im schlackernden Motorradreifen ein Seitenschlag befindet, der behoben werden muss. Dadurch ist die statische Auswuchtmaschine ein unerlässlicher Helfer in jeder Motorradwerkstatt oder in der privaten Garage. Die Achsaufnahme ist für unterschiedlichste Reifenmodelle geeignet, die zuverlässig auf Unwuchten untersucht werden können.Die universelle Motorradreifen Wuchtmaschine für Harleys, Cruisers & SportmotorräderDie Wuchtmaschine für Motorradreifen ist einfach wie effektiv konstruiert, um Seitenschläge zuverlässig zu identifizieren. Die stabile Basis hat vier verstellbare Füße, die Unebenheiten auf dem Boden ausgleichen – somit bringen Sie für eine gleichmäßige Laufbewegung die Motorrad Auswuchtmaschine immer ins Lot.Auf der Stahlwelle können mithilfe der konischen Kegel Reifen mit einem Achsdurchmesser von 12,5 bis 38 mm befestigt werden. Dadurch können Schäden an unterschiedlichsten Reifenmodellen behoben werden. Die Welle wird auf die Präzisionslager an den Seitenstützen aufgesetzt. Diese ermöglichen eine gleichmäßige und leicht laufende Drehung des Rades. An den Seiten befinden sich Messspitzen, mit denen Sie eindeutig Seitenschläge an der Felge lokalisieren können.Die großzügige Konstruktion bietet Platz für Reifen bis zu einem Durchmesser von 66 cm. Dabei sollten die Motorradreifen nicht breiter als 23,5 cm sein. Die Wuchtmaschine für Motorradreifen ist für den regelmäßigen Gebrauch ausgelegt, wobei der Rahmen aus pulverbeschichtetem Karbonstahl sich als äußerst robust erweist.Ihre Vorteile auf einen Blickleichtgängig – Präzisionskugellager lässt das Rad gleichmäßig drehenuniversell – für Achsen ab 12,5 mm bis 38 mmhöhenverstellbar – Füße können an den Boden angepasst werden, damit das Gerät immer im Lot stehtpräzise – Messspitzen erkennen exakt den Seitenschlag an der Felgelanglebig – stabile Stahlkonstruktion mit Pulverbeschichtung Produkteigenschaften: Modell: MSW-MWB-11 Artikelzustand: Neu Material: Karbonstahl, pulverbeschichtet Achsinnendurchmesser: 12,5 mm Durchmesser Kegel: 38 mm Reifenbreite: Bis 235 mm Reifendurchmesser: 660 mm Lieferumfang: Motorrad Auswuchtmaschine MSW-MWB-11Bedienungsanleitung.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)Peter Lang Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht (Deutsch, Hardcover, Parastu Bahramsari) (32935045)57,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abzugsverbote fuer Betriebsausgaben und Werbungskosten als Verfassungsproblem, Taschenbuch von Jan Gallert, Peter Lang GmbH, Internationaler VerlagAbzugsverbote Fuer Betriebsausgaben Und Werbungskosten Als Verfassungsproblem, Taschenbuch Von Jan Gallert, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62993-2, Seitenanzahl: 25878,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht, Gebundene Ausgabe von Parastu Bahramsari, Peter Lang GmbH,Zur Persönlichen Zuordnung Von Betriebsausgaben Und Werbungskosten Im Einkommensteuerrecht, Gebundene Ausgabe Von Parastu Bahramsari, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-61283-5, Seitenanzahl: 17057,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.